Ставка 15%. Пора пересчитать кредиты
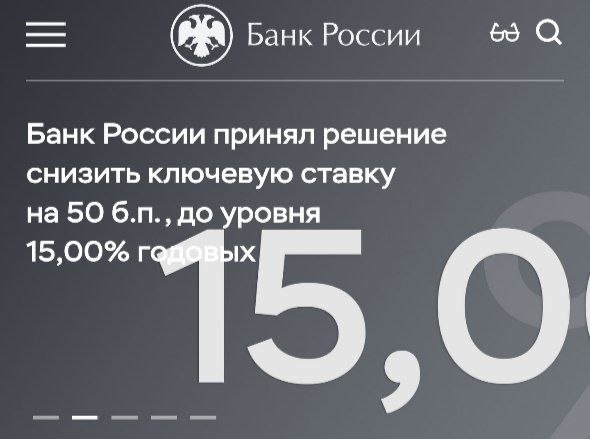
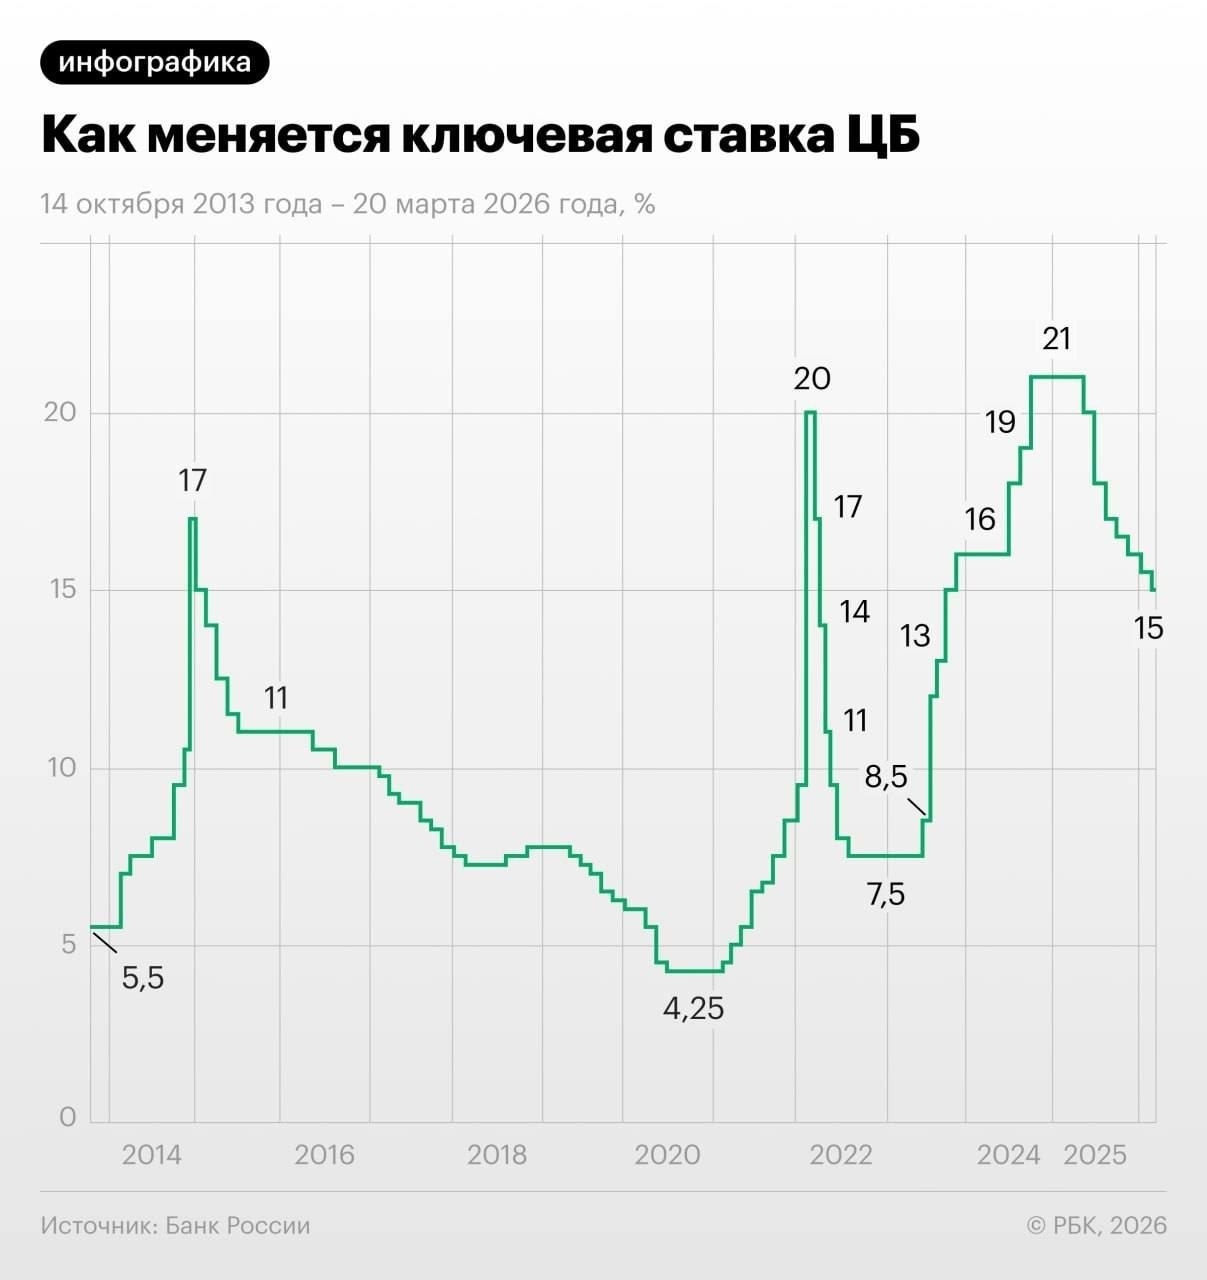
Центробанк уже семь раз подряд снижает ключевую ставку и на сегодняшнем заседании она достигла уровня 15%. Это говорит о позитивной динамике.
Хотя стоимость денег для бизнеса по-прежнему высока, мы видим стабильный тренд на снижение и это вселяет оптимизм.
При этом для многих открывается «окно возможностей»:
- Можно рефинансировать старые кредиты под меньший процент и тем самым снизить ежемесячную долговую нагрузку.
- Или провести реструктуризацию долгов, особенно если по ним набежали «жирные» проценты в прошлом году.
Что лучше выбрать: рефинансирование или реструктуризацию?
Рефинансирование — это получение нового кредита для погашения старого.
- Цель рефинансирования — улучшить условия кредитования:
- Снизить процент
- Объединить несколько кредитов в один
- Получить новый график платежей
- Реструктуризация — это изменение условий действующего кредитного договора без оформления нового. Проводится в том же банке, который выдал кредит.
Цель — временно снизить финансовую нагрузку и сделать обслуживание долга посильным. Может включать в себя:
- Увеличение срока кредита
- Снижение процентной ставки
- Отсрочку платежей (кредитные каникулы)
- Списание штрафов и пеней
Когда лучше выбрать рефинансирование:
- Бизнес стабилен, выручка и денежный поток прогнозируемы
- Вы уверены, что сможете получить новый кредит на более выгодных условиях
- Когда лучше выбрать реструктуризацию:
- Есть временные трудности: просадка выручки, задержки дебиторки, сезонный провал
- Вы понимаете, что другие банки не дадут вам хорошие условия на новый кредит.
И главное, помните, что по любым вопросам, которые касаются бизнеса, вы можете обращаться к нам - в Стратегические решения бизнеса